
Activos intangibles

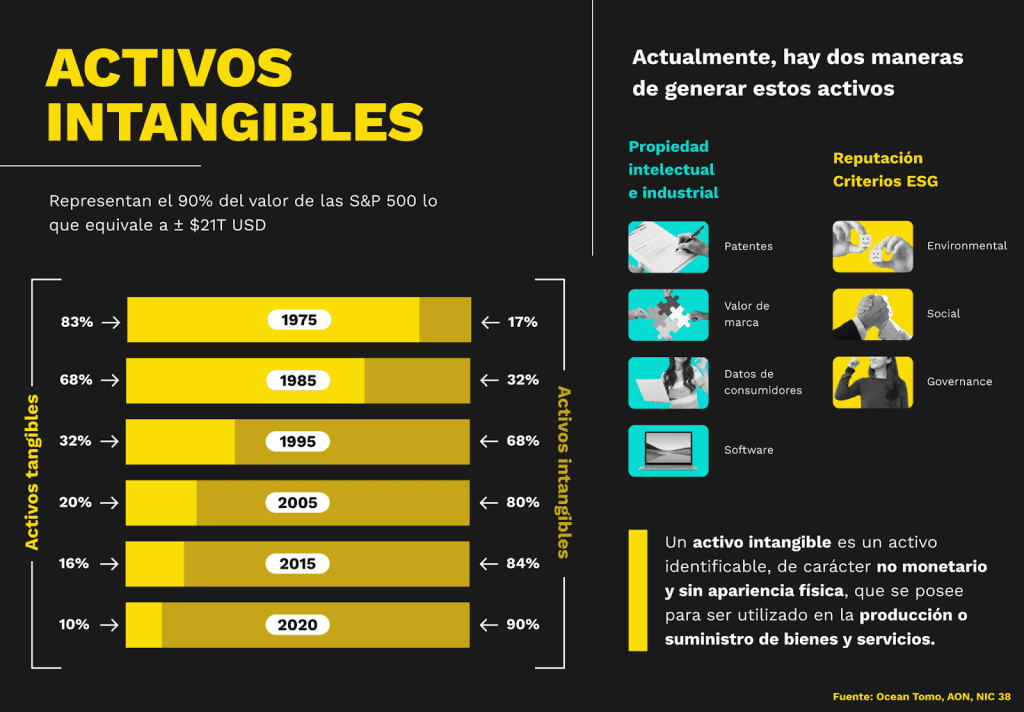
Los activos intangibles representan una parte fundamental del valor de muchas empresas modernas. A diferencia de los activos tangibles, como maquinaria o edificios, los activos intangibles carecen de una forma física perceptible, pero poseen un valor económico significativo. Su reconocimiento y contabilización en los estados financieros han evolucionado considerablemente a lo largo del tiempo, impulsados por la creciente importancia de estos elementos en la economía. La gestión efectiva de estos activos es crucial para la toma de decisiones estratégicas y para la correcta valoración de la empresa. Este artículo explorará en detalle el concepto de activos intangibles, su valoración, los métodos de contabilización y las estrategias de gestión asociadas.
Origen y Definición de los Activos Intangibles
La definición precisa de un activo intangible ha sido objeto de debate y evolución. Tradicionalmente, se consideraba que un activo intangible era aquel que no tenía una forma física, pero que generaba beneficios económicos futuros. Sin embargo, la definición moderna, adoptada por los Principios de Contabilidad Generalmente Aceptados (PCGA), es más amplia. Ahora, un activo intangible se define como un bien no físico que una empresa ha creado o adquirido, y que tiene la expectativa de generar beneficios económicos futuros. Esto incluye una amplia gama de elementos, desde marcas y patentes hasta derechos de autor y software. Es importante destacar que la identificación de un activo intangible requiere una evaluación cuidadosa de su potencial para generar ingresos y su vida útil estimada.
La evolución de la contabilidad ha sido clave en el reconocimiento de estos activos. Inicialmente, muchos activos intangibles eran ignorados en los estados financieros, lo que distorsionaba la verdadera valoración de las empresas. El cambio de paradigma, impulsado por la necesidad de una representación más fiel de la realidad económica, ha llevado a la adopción de normas contables más estrictas y a la aplicación de métodos de valoración más sofisticados. La creciente complejidad de la economía moderna, con el auge de la tecnología y la innovación, ha reforzado la importancia de la correcta contabilización de los activos intangibles.
Tipos de Activos Intangibles
La diversidad de activos intangibles es notable y se pueden clasificar de diversas maneras. Una clasificación común se basa en su origen: activos intangibles creados (como marcas, patentes, derechos de autor y software) y activos intangibles adquiridos (como franquicias, licencias y contratos de arrendamiento). Los activos intangibles creados representan la inversión propia de la empresa en la generación de valor, mientras que los activos intangibles adquiridos son el resultado de transacciones externas. Además, se pueden clasificar según su destino comercial, distinguiendo entre activos intangibles de uso comercial y activos intangibles de uso no comercial.
La marca de una empresa, por ejemplo, es un activo intangible de uso comercial que contribuye significativamente a su valor y competitividad. De manera similar, una patente otorga a la empresa el derecho exclusivo de utilizar una invención, generando ingresos a través de la venta de productos o servicios protegidos. Otro ejemplo son los derechos de autor que protegen las obras creativas, permitiendo a la empresa obtener beneficios a través de la venta de licencias o la explotación de las obras. La gestión de estos activos requiere un seguimiento cuidadoso de su vida útil y su potencial de generación de ingresos.
| Tipo de Activo Intangible | Descripción | Ejemplo |
|---|---|---|
| Marcas | Identificadores distintivos de productos o servicios. | Coca-Cola, Apple |
| Patentes | Derechos exclusivos de invención. | Google (algoritmos de búsqueda) |
| Derechos de Autor | Protección legal de obras creativas. | Música, libros, software |
| Franquicias | Derecho a operar un negocio bajo una marca establecida. | McDonald's, Starbucks |
| Software | Programas informáticos que facilitan las operaciones. | Microsoft Office, Adobe Creative Suite |
Valoración de los Activos Intangibles
La valoración de los activos intangibles presenta desafíos significativos debido a su naturaleza no física y a la falta de datos históricos comparables. A diferencia de los activos tangibles, que pueden ser valorados mediante métodos como el costo histórico o el valor de mercado, los activos intangibles requieren métodos de valoración más subjetivos y basados en proyecciones futuras. El método de costo histórico, que se basa en el costo original de creación o adquisición del activo intangible, es raramente aplicable debido a la falta de información precisa.
El método de valor razonable, que se basa en el precio de mercado actual del activo intangible, también puede ser difícil de aplicar debido a la falta de un mercado activo para estos activos. Sin embargo, el método de valor presente de los flujos de caja futuros es el más comúnmente utilizado para valorar los activos intangibles. Este método implica la proyección de los ingresos futuros que se espera que genere el activo intangible, y luego la descontación de esos flujos de caja a su valor presente. La precisión de este método depende en gran medida de la calidad de las proyecciones de ingresos y de la tasa de descuento utilizada.
Además, se utiliza el método de comparación de mercado, que implica la comparación del activo intangible con activos similares que se han valorado en el mercado. Este método es útil cuando existen datos de mercado comparables, pero su aplicación puede ser limitada debido a las diferencias en las características y el potencial de generación de ingresos de los activos. La elección del método de valoración más apropiado depende de las circunstancias específicas de cada activo intangible y de la disponibilidad de datos.
Contabilización de los Activos Intangibles
La contabilización de los activos intangibles se rige por los PCGA, que establecen los criterios para el reconocimiento, la medición y la presentación de estos activos en los estados financieros. Generalmente, un activo intangible se reconoce como un activo cuando una empresa tiene control sobre un bien no físico, y se espera que ese bien genere beneficios económicos futuros. La medición del valor en libros de un activo intangible se basa en el costo original de creación o adquisición, ajustado por la amortización.
La amortización es el proceso de reconocer gradualmente el valor en libros de un activo intangible a lo largo de su vida útil. La vida útil de un activo intangible se determina en función de su potencial de generación de ingresos, y se utiliza para calcular la tasa de amortización. Existen diferentes métodos de amortización, como el método lineal y el método de unidades de producción. La correcta contabilización de los activos intangibles es crucial para reflejar fielmente el valor de la empresa en sus estados financieros y para cumplir con las normas contables.
La amortización no es un gasto en el período actual, sino que se reconoce como un gasto acumulado en la cuenta de amortización acumulada. Esto significa que el impacto del valor en libros del activo intangible no se refleja en el estado de resultados en el período actual, sino que se acumula en la cuenta de amortización acumulada. Al final del período, el valor en libros del activo intangible se ajusta para reflejar la amortización acumulada. La transparencia en la contabilización de los activos intangibles es esencial para la información financiera confiable.
Gestión de los Activos Intangibles
La gestión efectiva de los activos intangibles es fundamental para maximizar su valor y para asegurar que contribuyan al éxito de la empresa. Esto implica un enfoque proactivo en la identificación, la protección, la valoración y la gestión del ciclo de vida de estos activos. La protección de los activos intangibles es una prioridad, y esto puede incluir la obtención de patentes, derechos de autor y marcas registradas, así como la implementación de medidas de seguridad para proteger los activos contra la copia o el robo.
Además, es importante realizar un seguimiento regular del rendimiento de los activos intangibles y para evaluar su potencial de generación de ingresos. Esto puede incluir el análisis de los datos de ventas, el análisis de la competencia y el análisis de las tendencias del mercado. La gestión del ciclo de vida de un activo intangible implica la identificación de oportunidades para mejorar su rendimiento, así como la implementación de medidas para proteger su valor. La inversión en investigación y desarrollo, por ejemplo, puede ayudar a mantener el valor de un activo intangible, como un software.
La colaboración entre diferentes departamentos de la empresa, como el departamento de marketing, el departamento de investigación y desarrollo y el departamento de legal, es esencial para una gestión efectiva de los activos intangibles. La comunicación abierta y la coordinación entre estos departamentos pueden ayudar a asegurar que los activos intangibles se gestionen de manera coherente y eficiente. La gestión de los activos intangibles debe ser vista como una inversión estratégica a largo plazo, y no como un simple gasto.
Resumen
Los activos intangibles representan una parte cada vez más importante del valor de las empresas modernas. Su correcta contabilización y gestión son esenciales para la toma de decisiones estratégicas y para la valoración fiel de la empresa. A través de una comprensión profunda de su origen, valoración, contabilización y gestión, las empresas pueden maximizar el valor de estos activos y asegurar su contribución al éxito a largo plazo. La evolución de las normas contables y las prácticas de gestión han transformado la forma en que se abordan estos activos, y la continua adaptación a los cambios del mercado es crucial para el éxito.
Redacción del artículo
Citar este artículo
Núñez, V. (2025). Activos intangibles. Enciclopedia Universal. https://enciclopediauniversal.com/activos-intangibles/
Núñez, Valeria. “Activos intangibles.” Enciclopedia Universal, 2025, https://enciclopediauniversal.com/activos-intangibles/
Núñez, Valeria. “Activos intangibles.” Enciclopedia Universal. Publicado el 18 de noviembre de 2025. https://enciclopediauniversal.com/activos-intangibles/
@misc{núñez2025,
  author    = {Valeria Núñez},
  title     = {Activos intangibles},
  year      = {2025},
  publisher = {Enciclopedia Universal},
  url       = {https://enciclopediauniversal.com/activos-intangibles/}
}Licencia y Copyright
Publicado por enciclopediauniversal.com el 18 de noviembre de 2025. El titular ha publicado este contenido bajo la siguiente licencia: Creative Commons Atribución-NoComercial-CompartirIgual (CC BY-NC-SA). Esta licencia permite a otros remezclar, adaptar y construir sobre este contenido de forma no comercial, siempre que den crédito al autor y licencien sus nuevas creaciones bajo los mismos términos. Al publicar en la web se debe incluir un hipervínculo a la URL fuente original.


Quizá te interese: