
Cheque a la orden

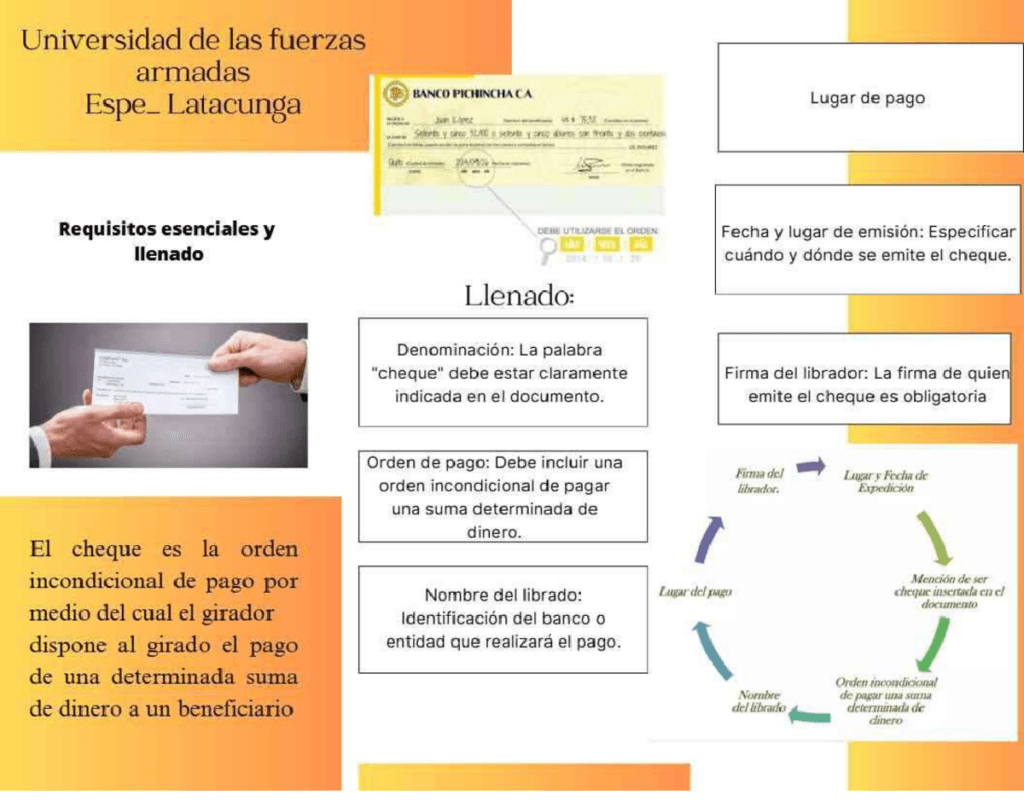
El cheque a la orden representa una herramienta fundamental en el sistema financiero, ofreciendo una forma segura y controlada de realizar pagos. A diferencia de otros instrumentos de pago, como el cheque al portador, el cheque a la orden está diseñado para garantizar que el dinero se pague específicamente a una persona designada, lo que reduce significativamente el riesgo de fraude o errores.
Su origen se remonta a la necesidad de mayor seguridad y trazabilidad en las transacciones comerciales, especialmente en el contexto del desarrollo del sistema bancario moderno. Este instrumento ha evolucionado a lo largo del tiempo, adaptándose a las necesidades cambiantes del mercado y a las regulaciones financieras, convirtiéndose en una opción popular tanto para individuos como para empresas.
La comprensión de sus características y funcionamiento es crucial para cualquier persona involucrada en transacciones financieras.
Definición y Características Fundamentales
El cheque a la orden es un instrumento de pago mercantil que se caracteriza por su simplicidad y seguridad. En esencia, es una orden de pago escrita que instruye a un banco para que pague a una persona específica, identificada como el beneficiario. La frase clave que define este tipo de cheque es “páguese a la orden”, que indica que el pago debe realizarse a la persona a quien se refiere la instrucción, y no a cualquier otra.
Esta característica es la que lo diferencia del cheque al portador, donde el dinero puede ser transferido a cualquier persona que posea el documento. Además, el cheque a la orden permite un control más preciso sobre el destino del pago, lo que lo convierte en una herramienta valiosa para transacciones comerciales complejas y para la gestión de fondos.
La seguridad inherente a este instrumento se basa en la necesidad de identificación del beneficiario, lo que dificulta el uso fraudulento.
El Beneficiario y la Identificación
El beneficiario, en el contexto de un cheque a la orden, es la persona a quien se debe realizar el pago. La identificación precisa del beneficiario es un elemento crucial en el funcionamiento de este instrumento. El nombre completo del beneficiario debe ser escrito de forma clara y legible en el cheque, y debe coincidir exactamente con la información registrada en los sistemas del banco.
Además, el banco puede solicitar documentación adicional para verificar la identidad del beneficiario, como una copia de su identificación oficial. Es importante destacar que el cheque a la orden no permite la designación de un beneficiario anónimo; siempre debe ser una persona identificada y verificable. La falta de una identificación clara puede resultar en el rechazo del cheque por parte del banco, impidiendo así la realización del pago.
La Instrucción Bancaria y el Poder de Cobro
La instrucción bancaria en un cheque a la orden implica que el librador, es decir, la persona que emite el cheque, está delegando al banco el poder de realizar el pago al beneficiario. El banco actúa como intermediario, recibiendo la orden de pago y ejecutándola de acuerdo con las instrucciones del librador.
Este proceso se basa en la confianza entre el librador, el beneficiario y el banco. El banco, a su vez, tiene la responsabilidad de verificar la autenticidad del cheque y de asegurarse de que el pago se realice de manera segura y eficiente. El poder de cobro, en este contexto, se refiere a la capacidad del banco de ejecutar la orden de pago y de transferir fondos al beneficiario.
Este poder está respaldado por la legislación bancaria y por los acuerdos contractuales entre el banco y sus clientes.
Endoso y Transferencia de Derechos
Un aspecto fundamental del cheque a la orden es el endoso, que es la acción de transferir los derechos de cobro del cheque a otra persona. El endoso se realiza mediante la firma del beneficiario en el reverso del cheque, indicando que está cediendo sus derechos al pago a otra persona. Sin embargo, el endoso no permite la transferencia indiscriminada de derechos; requiere el consentimiento explícito del beneficiario original.
Si el beneficiario original desea transferir sus derechos a otra persona, debe endosar su firma al reverso del cheque, otorgando así el poder de cobro a la nueva persona. Este proceso garantiza la trazabilidad de los derechos y evita posibles conflictos. La falta de un endoso adecuado puede invalidar el cheque, impidiendo así la realización del pago.
Requisitos y Formalidades del Cheque a la Orden
Para que un cheque a la orden sea válido y pueda ser cobrado, debe cumplir con una serie de requisitos y formalidades. En primer lugar, debe estar debidamente emitido por el librador, con su firma fiel y su identificación. En segundo lugar, debe contener el monto autorizado en números y letras, de forma clara y legible.
En tercer lugar, debe incluir la fecha de emisión, que no debe ser alterada. En cuarto lugar, el banco requiere una identificación plena del beneficiario para procesar el cheque. Además, el cheque debe estar en buen estado, sin daños ni alteraciones que puedan dificultar su lectura o su verificación. El incumplimiento de cualquiera de estos requisitos puede resultar en el rechazo del cheque por parte del banco.
Diferencias Clave entre Cheque a la Orden y Cheque al Portador
La principal diferencia entre un cheque a la orden y un cheque al portador radica en el destino del pago. En un cheque al portador, el dinero puede ser transferido a cualquier persona que posea el documento, mientras que en un cheque a la orden el pago está restringido a una persona específica, identificada como el beneficiario.
Otro aspecto diferencial es la seguridad: el cheque al portador es más vulnerable al fraude, ya que cualquier persona que lo posea puede cobrarlo. El cheque a la orden, por otro lado, ofrece un mayor nivel de seguridad, ya que el pago está controlado y restringido. Además, la legislación bancaria suele ser más restrictiva en cuanto a la emisión y el cobro de cheques al portador, lo que contribuye a su menor popularidad.
Resumen
El cheque a la orden sigue siendo un instrumento de pago fundamental en el sistema financiero moderno, ofreciendo una combinación de seguridad, control y eficiencia. Su funcionamiento, basado en la instrucción bancaria y en el endoso, permite realizar pagos de forma precisa y confiable. Aunque ha evolucionado con el tiempo, adaptándose a las nuevas tecnologías y a las regulaciones financieras, su principio básico sigue siendo el mismo: el pago debe dirigirse a una persona específica, identificada y verificable.
La comprensión de sus características y funcionamiento es esencial para cualquier persona involucrada en transacciones financieras, garantizando así una gestión segura y eficiente de los fondos.
Redacción del artículo
Citar este artículo
Garcia, M. (2026). Cheque a la orden. Enciclopedia Universal. https://enciclopediauniversal.com/cheque-a-la-orden/
Garcia, Milena. “Cheque a la orden.” Enciclopedia Universal, 2026, https://enciclopediauniversal.com/cheque-a-la-orden/
Garcia, Milena. “Cheque a la orden.” Enciclopedia Universal. Publicado el 01 de abril de 2026. https://enciclopediauniversal.com/cheque-a-la-orden/
@misc{garcia2026,
  author    = {Milena Garcia},
  title     = {Cheque a la orden},
  year      = {2026},
  publisher = {Enciclopedia Universal},
  url       = {https://enciclopediauniversal.com/cheque-a-la-orden/}
}Licencia y Copyright
Publicado por enciclopediauniversal.com el 1 de abril de 2026. El titular ha publicado este contenido bajo la siguiente licencia: Creative Commons Atribución-NoComercial-CompartirIgual (CC BY-NC-SA). Esta licencia permite a otros remezclar, adaptar y construir sobre este contenido de forma no comercial, siempre que den crédito al autor y licencien sus nuevas creaciones bajo los mismos términos. Al publicar en la web se debe incluir un hipervínculo a la URL fuente original.


Quizá te interese: